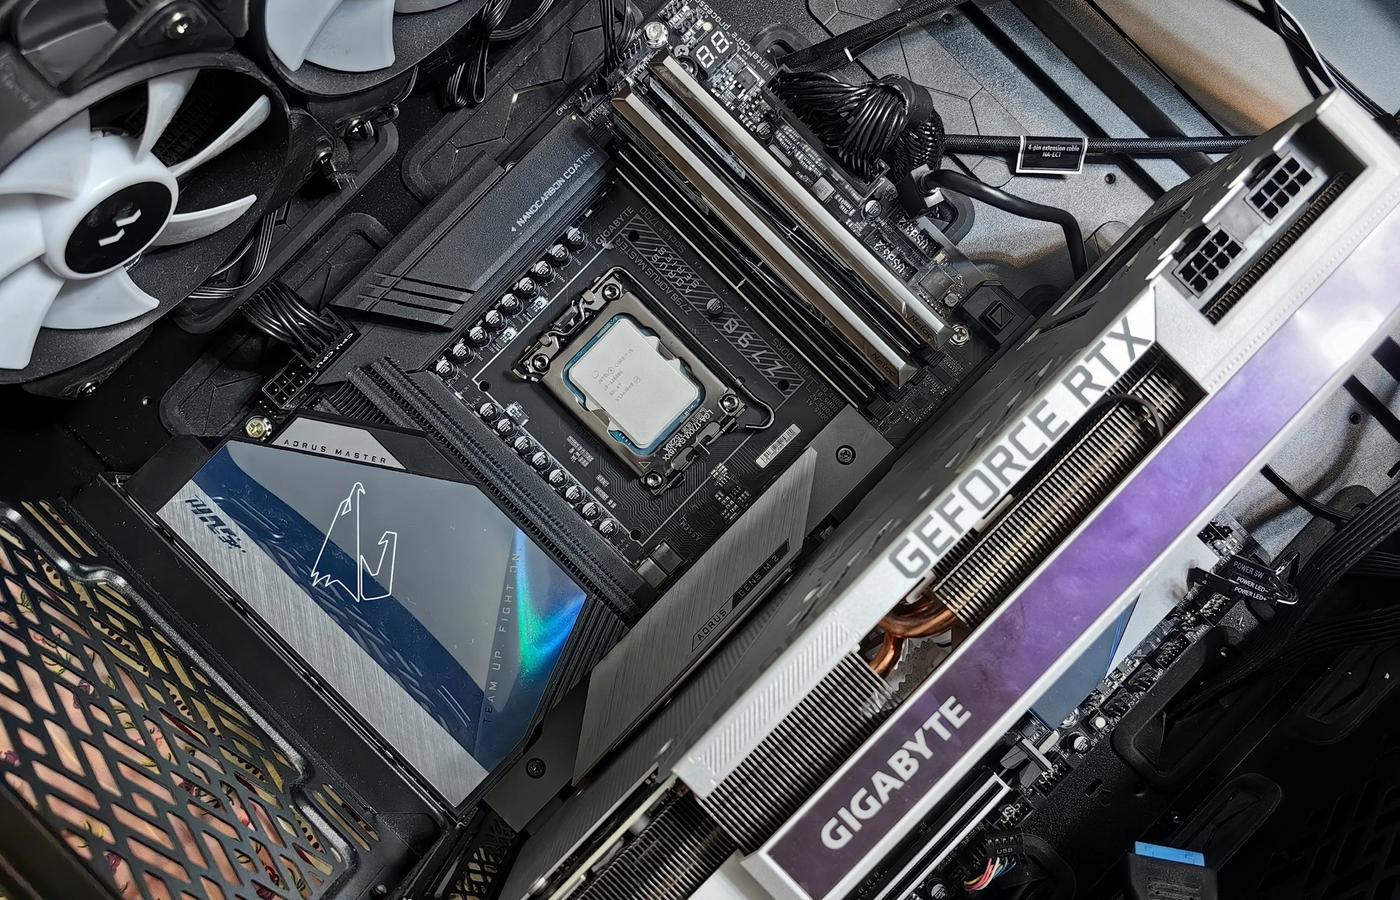
La historia del crecimiento de la industria mundial de las tecnologías de la información (TI) va ligada al nombre de Intel Corporation. A finales del siglo XX, la empresa transformó los huertos de California, en el oeste de Estados Unidos, en Silicon Valley, la meca de la tecnología de punta, y lideró la revolución de la computadora personal (PC).
La historia del crecimiento de la industria mundial de las tecnologías de la información (TI) va ligada al nombre de Intel Corporation. A finales del siglo XX, la empresa transformó los huertos de California, en el oeste de Estados Unidos, en Silicon Valley, la meca de la tecnología de punta, y lideró la revolución de la computadora personal (PC). Intel fue mucho más que un fabricante de semiconductores: simbolizó la hegemonía tecnológica de Estados Unidos, al unir el capital de la Costa Este con la tecnología de la Costa Oeste.
Sin embargo, la soberbia de ignorar el cambio radical de paradigma hacia la era móvil, los tropiezos técnicos para lograr un buen rendimiento (yield) en los procesos de fabricación más finos y su marginación del "supercilo" de la inteligencia artificial (IA) liderado por Nvidia llevaron de golpe al antes inexpugnable imperio de los semiconductores a una encrucijada de supervivencia. La caída de este monarca absoluto que dominó una época, y su reciente contraofensiva a todo o nada con la fundición (fabricación de chips por encargo) y los chips dedicados a IA, dejan hoy a las empresas globales, en plena transformación tecnológica, una de las lecciones de gestión más contundentes.
1. El inicio de la edad de oro: el monopolio de x86 y la leyenda de la alianza "Wintel"
Intel fue fundada en 1968 por Robert Noyce y Gordon Moore, a quienes más tarde se sumó Andy Grove, el que proclamó que "solo los paranoicos sobreviven". Su punto de partida fueron los chips de memoria (DRAM). Pero en la década de 1980, cuando las empresas japonesas le arrebataron el liderazgo del mercado de memorias con precios bajos, Intel tomó la audaz decisión de volcar rápidamente su negocio principal hacia un territorio desconocido: la unidad central de procesamiento (CPU). Esa decisión fue un punto de inflexión que cambió por completo el mapa de la industria de los semiconductores.
El monopolio de varias décadas que construyó Intel arrancó con el nacimiento de la arquitectura x86. Durante los años 80 y 90, la "alianza Wintel", que unió el sistema operativo Windows de Microsoft con las CPU de Intel, se hizo con el estándar del mercado mundial de computadoras personales. Todos los desarrolladores de software debían programar para los chipsets de Intel, lo que generó un fuerte efecto de red y elevó de forma vertical las barreras de entrada para los competidores que llegaron después.
Además, Intel amplió su ventaja tecnológica con la sofisticada "estrategia Tick-Tock", que alternaba cada año una innovación de arquitectura (Tick) con una reducción del proceso de fabricación (Tock). Su modelo de integración vertical (IDM, Integrated Device Manufacturer), que abarcaba desde el diseño del chip hasta su producción en plantas (fabs) propias de última generación, le dio un rendimiento de primer nivel y un margen operativo sin rival, cercano al 60%. El sonido característico que se oía al encender la PC y la etiqueta "Intel Inside" se convirtieron en la marca de lujo del mejor desempeño y la mayor confiabilidad del mundo.
2. El gigante que resbaló: tres tragedias estratégicas causadas por el "dilema del innovador"
Las grietas del imperio de Intel, que parecía eterno, aparecieron de manera silenciosa: la arrogancia que genera una cuota de mercado abrumadora y una estructura interna obsesionada con los resultados financieros a corto plazo.
El primer gran error fue, en 2006, el rechazo a suministrar el procesador móvil del iPhone. Paul Otellini, entonces director ejecutivo, rechazó sin titubeos la propuesta de Steve Jobs, de Apple, de fabricar por encargo el procesador del primer iPhone. Con el precio que ofrecía Apple no se alcanzaba el margen alto que exigía Intel, y la empresa calculó mal, a corto plazo, que el smartphone no crecería lo suficiente como para amenazar el mercado de las PC. Aquel único rechazo le dio a Qualcomm, a la arquitectura ARM y al gigante taiwanés de la fundición TSMC la plataforma decisiva para controlar el ecosistema móvil mundial.

La segunda tragedia fue la pérdida del liderazgo en tecnología de fabricación y la apuesta fallida por la litografía EUV. Intel dudó en adoptar los equipos de litografía de ultravioleta extremo (EUV), capaces de superar los límites de los equipos de exposición existentes, y perdió el momento oportuno. El resultado fueron caídas severas del rendimiento y sucesivos retrasos en los envíos durante la transición a los procesos de 10 nanómetros (nm) y 7 nanómetros. Mientras Intel se hundía en ese pantano técnico, la taiwanesa TSMC, que adoptó el EUV de forma anticipada y total, la superó en tecnología de procesos finos, y AMD, una empresa fabless (dedicada solo al diseño), se apoyó en los procesos más avanzados de TSMC para erosionar la cuota de Intel a gran velocidad.
La tercera causa clave fue la desaparición de la cultura de ingeniería y los efectos nocivos de una gestión centrada en las finanzas. Cuando salieron los directivos ingenieros de la generación pionera, como Robert Noyce o Andy Grove, y el mando pasó a ejecutivos con formación financiera (CFO), la inversión a largo plazo en I+D y en instalaciones de fabricación quedó relegada a un segundo plano. Mientras se repetían decisiones propias de la ingeniería financiera, como cumplir las metas trimestrales inmediatas y recomprar acciones propias para defender la cotización, en vez de desarrollar procesos de nueva generación, la competitividad tecnológica de Intel se iba enfriando por dentro.
3. El superciclo de la IA y el giro hacia la fundición: la apuesta de IDM 2.0 y el proceso 18A
Al borde del abismo, en 2021 Intel tomó la decisión más dramática de su historia: hizo volver como director ejecutivo y salvador a Pat Gelsinger, ingeniero legendario de la propia compañía. La carta con la que Intel intentó revertir la situación tras su llegada fue la estrategia "IDM 2.0". Era una declaración audaz: derribar el cerco cerrado en el que solo producía chips propios, combinar con flexibilidad el diseño interno con el uso de fundiciones externas y volver de lleno al negocio de fundición avanzada (IFS), fabricando por encargo chips de las grandes tecnológicas del mundo.
La contraofensiva de Intel avanza al compás de la CHIPS Act, la firme política del gobierno de Estados Unidos para llevar la producción de semiconductores al país. Con subsidios directos e indirectos del gobierno federal por miles de millones de dólares, Intel está construyendo infraestructura de fabs de última generación en Arizona, Ohio y otros estados. En particular, pone en marcha una hoja de ruta para recuperar el trono mundial de los procesos finos que le arrebató TSMC: ser la primera en el mundo en llevar a la producción en serie los equipos de litografía EUV High-NA de nueva generación y así consolidar pronto el proceso Intel 18A (clase de 1.8 nm) y el siguiente, el proceso 14A.
Al mismo tiempo, en medio del vuelco que trajo el superciclo de la IA generativa, Intel también entró en el mercado de aceleradores de IA, que Nvidia domina. Frente al ecosistema de software CUDA de Nvidia, lanzó el acelerador de IA Gaudi 3, con una buena relación precio-rendimiento y una arquitectura abierta como armas. Apoyada en la sólida infraestructura de los procesadores para servidores Xeon, que han dominado el mercado de centros de datos, busca frenar el dominio de Nvidia en el mercado de empresas que quieren adoptar modelos de lenguaje de gran tamaño (LLM) (Enterprise AI) y ampliar alianzas concretas.
4. Tres lecciones clave para el ecosistema y la industria tecnológica mundial
Los 50 años de auge y caída de este gigante tecnológico, y su desesperada resurrección reciente, ofrecen tres lecciones de enorme importancia a los directivos e ingenieros de la industria de punta.
La primera es la cruda realidad del "dilema del innovador" que advirtió el profesor Clayton Christensen. Una empresa anclada en la gran fórmula de éxito del pasado, el monopolio de las CPU para PC y un margen alto cercano al 60%, comete el error fatal de menospreciar las nuevas señales tecnológicas, como los procesadores móviles o las GPU dedicadas a IA, que al principio parecen tener márgenes bajos y un mercado pequeño. En el momento en que se conforma con la dulce rentabilidad de sus productos actuales y aplaza la renovación, la innovación disruptiva sopla desde un pueblo de la periferia y se traga de golpe las columnas del imperio.
La segunda es el regreso a la esencia de que "la base de una empresa tecnológica es la ingeniería, no el estado financiero". Una gestión centrada en las finanzas, obsesionada con administrar los estados financieros a corto plazo y con recomprar acciones para impulsar la cotización, va minando a largo plazo la capacidad de I+D y la pericia de las plantas de fabricación, que son la base de supervivencia de una empresa tecnológica. Quizá el estado de resultados de uno o dos años se vea impecable, pero la tecnología clave de procesos finos que deberá sostener a la empresa dentro de cinco o diez años se agota. El verdadero valor agregado de una empresa tecnológica no sale de cuadrar cifras en los libros contables, sino de los fracasos repetidos y la experimentación constante en las plantas y los laboratorios.
La tercera es la reevaluación de la infraestructura de fabricación como cuestión de seguridad geopolítica y soberanía tecnológica. Pasó la era de la globalización en que la división del trabajo entre empresas fabless, que solo diseñan, y fundiciones, que solo producen, parecía el esquema más eficiente. Hoy, con la guerra por la hegemonía tecnológica entre Estados Unidos y China y la inestabilidad de las cadenas de suministro globales, incluida la de la Costa Este, como constantes, contar con infraestructura propia de fabricación de semiconductores de punta (fabs) dentro de las fronteras ya no es solo un asunto de rentabilidad de una empresa: se valora de nuevo como un activo clave de seguridad tecnológica nacional.
En definitiva, el camino de Intel va más allá del auge y la caída de una sola empresa: muestra con claridad cómo debe una empresa tecnológica cuidarse de su propia soberbia en una era de grandes cambios de paradigma, y hasta qué punto mantener su filosofía de ingeniería es una condición estricta de supervivencia. Por eso la industria mundial de los semiconductores vuelve a mirar el proceso 18A de Intel y su ecosistema de aceleradores de IA.